

 38
 2017-04-01 18:10:52
http://www.ilbe.com/9619795311
윗링크의 어떤 틀딱이 제일모직과 삼성물산 합병은 정당한 것인데 박근혜가 탄핵당했다는
기적의 틀딱 논리를 펼쳐서 귀찮지만 정보글 한번 써본다.
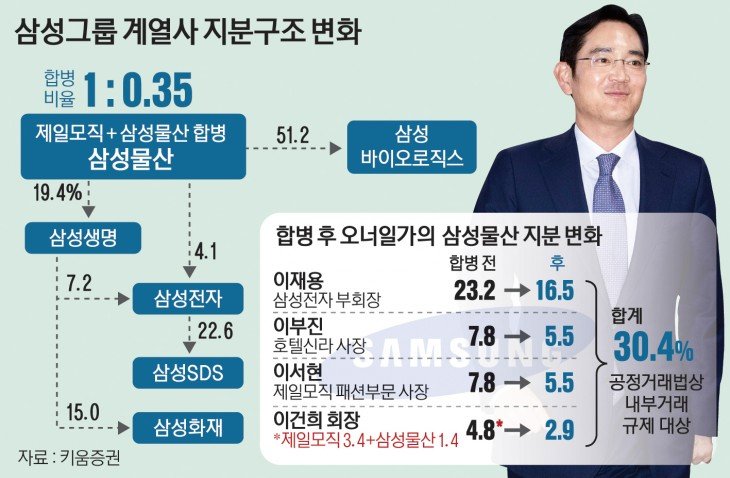
이게 문제가 없었다는 것이 틀딱의 논리다.
과연 문제가 없을까? 그래 대한민국 현행법(상법)으로는 문제가 없는 거야.
현행법 상으로는 주가를 시가로 평가해서 합병해도 문제가 없다고 되어 있어.
그런데 어떤 문제가 있어서 귀찮은 일게이가 라면 쳐먹다가 욱하고 글을 싸게 된 것일까?
이게 좀 복잡한 이야기 지만 가능한한 쉽게 한번 해볼께...
우선 이거 하나는 기억하자. 합병비율 1 : 0.35 라는 것은
쉽게 말해 삼성물산 3주와 제일모직 주식 1개의 가치가 같다는 거야.
게이들이 삼성물산 주식을 가지고 있었다면, 삼성물산 주식3개를 뺏어서 제일모직 주식 1주를 준다는 거야.
1. 삼성물산과 제일모직 비교

이 표는 앞으로 줄구장창 내 이야기의 기준이 될테니 잘 보고 넘어가자
일반가게를 기준으로 설명하면
매출은 1년에 얼마를 파느냐, 영업익은 팔아서 얼마나 남겼느냐?
자산은 그 가게에 있는거 내다 팔면 얼마 받느냐?
시가총액은 그 가게를 시장에서 얼마에 살수 있느냐?
라고 할 수 있어.
합병당시 기준으로 삼성물산은 제일모직에 비해 매출은 5배 , 자산도 3배, 영업이익도 3배나 큰 회사야.
그런데 시가총액은 오히려 1/3 이었어.
왜일까? 삼성물산 주가가 떨어져 있었고, 제일모직 주가가 올라가 있었던 거지.
당시 다른 1군 건설사 들은 주가가 다 오르고 있었는데, 왜 삼성 물산 주가만 떨어져 있었을까?
시장에서는 합병을 위해 고의적으로 수주를 안하고 주가를 떨어뜨렸다는 "의심"을 하고 있어.
제일모직이 주가가 비쌌던건 황금알을 낳는 거위라고 상상을 하는 "삼성바이오로직스"를 가지고 있기 때문이었어.
그런데 바이오로직스의 현재상황은? 좆나 헛발질 중이야.
다시 논점으로 돌아가서,
삼성물산이 약빨로 제일모직 인수한다고 생각하면 가지고 있는 자산 29조 5000억을 팔기만 해도 제일모직 주식 100프로를 시가로 살수가 있었어.
주식회사는 51%만 인수해도 경영권을 행사할수 있으니, 가지고 있는 자산의 50%만 팔아도, 제일모직을 인수 할수 있었던 상황이었어.
그런데, 합병이 어떻게 됐지? 삼성물산1 : 제일모직 3 비율이었어.
멀쩡하게 가지고 있는 자산의 반절만 팔아도 제일모직을 인수할수 있는 삼성물산을 제일모직의 1/3 가치로 평가한거지.
쉽게 말해,
게이가 편의점을 하는데, 게이의 편의점 1년 매출이 2900만원 이고 게이네 편의점에 쌓아둔 코카콜라가 2900만원 어치 있어.
그리고 편의점은 1년에 65만원 이익이 남아.
근데 게이가 요새 장사를 잘 못해서 남들이 저 편의점 장사 잘 안되네...ㅉㅉㅉ 하고 있었던 거야.
그런데, 게이네 편의점 앞에 다른 편의점이 있는데, 그 편의점 1년 매출은 500만원, 코카콜라는 900만원 어치 쌓아두고
1년에 20만원 남기는 편의점이 있었어. 그런데 그 편의점 사장이 편의점 내부에 앞으로 장사가 잘 될꺼라 생각하고 핫바 기계를 넣어뒀어.
게이랑 그 편의점 사장은 두개를 합쳐서 더 큰 편의점을 만들려고 협의를 했는데
그 편의점 사장이 너네는 요새 장사 안되지만, 내 편의점에는 앞으로 장사 잘될것으로 예상되는 핫바 기계가 있으니
1:3으로 합병하자고 하면 게이라면 합병 하겠냐?
개소리 한다고 할꺼야.
더 쉽게 말해볼까?
게이네 집값이 8억이고, 집에 29억 어치 금괴를 가지고 있어 (총 37억)
그런데 옆동네에 집값은 22억인데, 집에 9억짜리 금괴를 가진 집이 있어. (총 31억)
옆동네에 있는 집이랑 게이네 집이랑 바꾸자고 하면 바꾸겠니?
그냥 바꾸자고 해도 안바꾸는데 8억짜리 게이네 집값을 3억만 준데.... 바꿀까?
이걸 찬성한게 국민연금이야.
국민연금은 내부적으로 ‘1대 0.46’이라는 합병비율을 산정해 놓고도
이보다 불리한 ‘1대 0.35’ 합병안에 찬성을 했어.
증거는 아래링크의 국민연금에서 국정조사에 제출한 자료를 보면 알 수 있어.
https://assets.documentcloud.org/documents/3233408/%EA%B5%AD%EB%AF%BC%EC%97%B0%EA%B8%88.pdf
그런데, 1대 0.46도 삼성물산이 가진 자산 가치를 억지로 억지로 낮춰서 나온 거라는 근거가 있어.
아무리 봐도 삼성물산이 가진 자산때문에 그냥은 합병비율에 찬성을 할수가 없으니까.
기적의 논리를 사용하여 존내 개 뻘짓을 한거지.
그 근거를 설명해 줄께.
1. 자산가치 (29.5조) 중 상장주식 가치 헐값 산정
국민연금한 존나 개뻘짓중 제일 어이 없는 부분이야.
기업회계기준을 보면 상장주식은 시장가격으로 평가하도록 되어 있어 (한/미 동일)
또 상장이나 합병 등에 적용되는 ‘증권의 발행 및 공시 등에 관한 규정 시행세칙’에서도
상장 주식의 자산가치를 시장가격으로 평가하도록 되어 있어.
합병 이슈가 있었을때 합병안에 반대의견을 냈던 자문 기구 ISS (Institutional Shareholder Services) 역시 상장 주식을 시가 그대로 평가했거든.
그런데 말야, 국민연금은 삼성물산이랑 제일모직이 가진 자산 가치를 계산하면서
두 회사가 가진 상장 주식의 가치를 100% 반영하지 않고 41%의 할인율을 적용해 100원짜리 주식을 59원이라고 평가했어.
지네 맘대로 그렇게 한거야. 기업회계기준에 딱! 있는 내용인데도 그냥 지네 맘대로 41% 할인해버렸어.
그결과 삼성물산이 갖고 있던 삼성전자를 비롯한 12조 5천억 원의 상장주식은 7조 4천억 원,
제일모직이 갖고 있던 4조원 어치의 상장주식은 2조 4천억 원으로 낮게 평가된거지.
무슨 문제일까?
41% 할인율을 적용하기 전 두 회사의 전체 자산 중 상장 주식 가치 차이가 8.5조 (12.5조– 4조) 였는데,
내 맘대로 41% 할인율을 적용하니까 두회사가 가진 자산중 상장주식의 가치가 5조 (7.4조–2.4조) 팍! 줄어든거지
내맘대로 가치를 줄여서 국민연금은 삼성물산과 제일모직이 가진 자산가치 차이를 3.5조 원 가량 줄인 거야.
존나 근거 없이 말이지!!!!
2. 영업가치 평가
국민연금은 또 두 회사의 영업가치를 평가하면서 제일모직에는 33배의 배수를 적용했고 삼성물산에는 5.5배의 배수를 적용햇어.
그래서 영업이익이 삼성물산의 1/3밖에 되지 않았던 제일모직의 영업가치가 삼성물산의 2배로 평가된거야.
이게 뭔말이야 하면
회사의 영업 가치를 구할 때 기본이 되는 것이 영업이익이야. 게이네 편의점의 영업가치는 얼마나 버냐? 를 가지고 평가한다는 거지
영업이익 X 배수 = 영업가치 인데, 게이네 편의점이 1년에 100만원을 벌고 10배수로 평가한다면 게이네 편의점의 영업가치는 1,000만원이야.
그럼 배수는 뭘로 평가하지?
배수는 업종의 성장성에 따라 달라지는 숫자야.
똑같이 100만 원을 버는 편의점이 있는데, 일게이네 편의점은 성장성이 높고 오유충의 편의점은 성장성이 낮어.
일게이네 편의점은 지금은 100만원 벌지만 앞으로 성장 가능성이 크니까 영업 이익도 커질거라 생각해서 10으로 적용하고.
그결과 일게이네 편의점 영업가치는 1000만원이야.
오유충에 편의점은 똑같이 100만 원을 벌더라도 성장 가능성이 낮으니까 배수를 10이 아니라 5로 적용하는거야.
그러면 오유충 편의점 영업 가치는 500만 원이 되는거지.
삼성물산이랑 제일모직은 어땠냐고? 삼성물산의 영업이익이 3배나 더 많았지?.
그런데 국민연금은 삼성물산의 영업 가치를 3.6조 로, 제일모직의 영업 가치를 7조로 평가했어.
위 공식대로
삼성물산 영업가치 : 6,500억 x 배수 =3.6조 , 제일모직영업가치 : 2,100억 x 배수 = 7조 를 만들기 위해서
삼성물산의 영업 가치는 5.5 배수, 제일모직의 영업 가치는 33배수를 적용한거야.
씨발 뭐때문에 저렇게 평가한거지?
물산하고 모직의 성장성이 그만큼이나 차이가 날것 같아?
삼성물산의 영업부문은 건설과 상사고 제일모직의 영업 부문은 패션, 건설, 급식, 식자재, 레저야.
영업부문을 보면 6배나 성장성이 차이가 날것 같아?
3. 자산중 부동산 가치 평가
제일모직 자산이 회계상 삼성물산에 존나 밀리잖아?
그래서 국민연금은 제일모직이 장부상으로 보유한 "영업용" 부동산을 황당하게 다시 "비영업용"으로 분류했어.
그게 무슨차이냐면은 영업용 부동산은 가치평가에서 0원이지만, "비영업용" 부동산은 "투자용 부동산"이 되어 시세대로 가치평가를 할 수 있어.
기적의 논리를 통해 삼성물산과 제일모직 모두 각각 9천억 가량의 부동산을 자산으로 보유하고 있었지만
가치평가에서는 삼성물산 0원 / 제일모직 3.3조라고 존나 뻥튀기를 친거지.
국민연금은 제일모직이 스스로 "유형자산" (가치평가 0원)으로 분류한 제일모직 토지 229만 평을 찾아내서
이건 비영업용이니까 시세대로 평가해야지!!! 라고 따로 평가해줬어. 그리고 시가로 평가해 준거지. 그게 3.3조야.
(토지를 시가로 평가해서 회계장부에 올리는 곳 본적 있어?)
왜 국민연금이 이런 뻘짓을 했을까?
돈을 받아 쳐먹었거나 누가 시키지 않았으면 절대 못할 짓이지.
게이들아
삼성은 분명히 국가경제를 이끄는 대한민국의 중요한 기업이 맞아.
그렇다고, 삼성물산과 제일모직의 합병이 마냥 정당하다고는 볼수 없는것 같아.
기업의 주인은 주주야. 법적으로는 괜찮다지만 이 합병은 명백하게 삼성물산 주주들의 주주가치를 훼손시킨 합병이라 할수 있어.
나도 박근혜가 직접 돈을 받지 않은이상 뇌물죄는 말도 안된다고 생각하지만
이건 아닌것 같아서 장문의 글을 썼다.
세줄요약.
1. 광주는 폭동이야.
2. 김대중, 노무현 개새끼
3. 삼성물산 제일모직 합병은 삼성물산 주주들의 주주가치 훼손이므로 국민연금은 찬성하면 안됐다.
