2
 2015-06-05 23:41:28
기업탐방 요약 - 신진에스엠(138070)
1. 기업개요
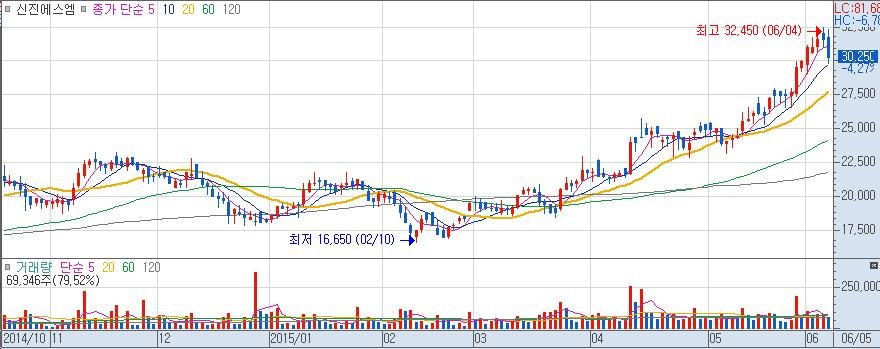
- 자본금: 44억원 / 시가총액: 2,831억원 / 현재가: 31,550원 (6월 2일 종가 기준)
- 주요사업: 소재, 부품용 표준 플레이트 사업(철강을 절단하는 고속 기계 장비를 표준플레이트라고 칭함)
2. 사업현황
▷ 매출구성
- 2014년 매출액 구성 : 표준플레이트 (77%), 기계(11%), 상품 및 기타(13%)
▷ 실적 현황
- 2014년 매출액 478억(+20%,yoy), 영업이익 58억 기록(+15%,yoy)
- 2015년 매출액 843억, 영업이익 151억 전망
- 2015년 1Q 매출액 122억, 영업이익 18억 기록, 2Q15 매출액 208억, 영업이익 42억 전망(시장 컨센서스)
3. 사업 내용
- 국내 최초 표준플레이트 생산, 판매 기업. 금속 및 철강용 정밀 절단 가공설비, 업계 최고 수준의 기술력 확보한 상태
- 기존 주력 제품은 75T의 소형 표준플레이트로 자체 개발한 원형톱날 방식으로 철강 절단하는 방식
- 올해 4월 250T급 대형플레이트 신제품 출시, 이 제품은 200T급 후판 뿐만 아니라 250T급 슬라브까지 절단 할수 있는 정밀절단 가공설비, 저소음, 저진동, 고속 절단 가능, 세계 최초의 기계식 절단 설비
- 동사의 설비는 철강 절단시 추가 가공 필요 없고, 소재의 열변형 없음, 원재료 유실 최소화 함으로 고객의 원가 절감 및 납품기일 단축 가능, 원가 절감 비율이 30% 내외라 업계 수요 풍부
- 소형플레이트 단가는 1억원 내외, 주로 대리점 영업을 통해 매출 발생, 대형플레이트 단가는 14-16억 내외, 올해 4월 처음으로 포스코 계열사인 대성철강에 납품. 올해 안으로 최대 10대 정도 납품 예정. 현재 3대 납품, 2분기 실적에 반영
- 현재 국내에 대성철강 같은 기업이 10개 이상 있는 것으로 파악. 잠재 고객 수요 높을 것, 철강 및 조선 후판 업체 등
- 자회사 신진에스코(회사지분 75%, posco 17.5%, 개인대주주 7.5% 보유)는 유통회사로 성장 할 듯, 연매출 100-150억 수준 전망(당사 플레이트 유통 사업 전담)
- 태국, 일본 등에 시장 진출한 상황, BEP 올해 넘어설 듯, 본격적인 당사 해외진출시 동반 성장 가능
4. 비고
- 동사는 기존 B2C 영업이 주력, 대형플레이트 판매를 계기로 본격적인 B2B 기업으로 전환. POSCO와 긴밀한 관계 구축
- 전방산업이 불황이라도 관련기업들은 원가절감을 위해 동사의 제품 필요. 수요 기반 향후 급성장 가능 높은 것으로 판단
- 올해는 POSCO 중심으로 영업, 내년부터 국내 시장 확대 및 중국 시장 진출 (POSCO와 동반 진출 모색) 계획하고 있음
- 중국 시장 및 동남아 시장에서도 동사의 제품에 대한 수요는 클 것으로 전망, 기술 유출에 대비한 철저한 준비후 진출
- 2Q15부터 실적 점프 예상, 현금 유입도 2Q부터 본격화 될 듯, 최근 주가 선반영 중인 것으로 판단
- 시장 유통 물량 80% 잠긴 것으로 보고 있음. 대주주 52.9%, 포스코3%, 미래에셋 10%, 자문사 7~8%, 개인주주 6~7%
- 산업내 성장성 높고, 수익성도 높은 위치 확보, 장기 관심 필요한 기업으로 판단.