

 0
 2026-11-13 23:44:08
아래는 ai 답변---------------------------------------------
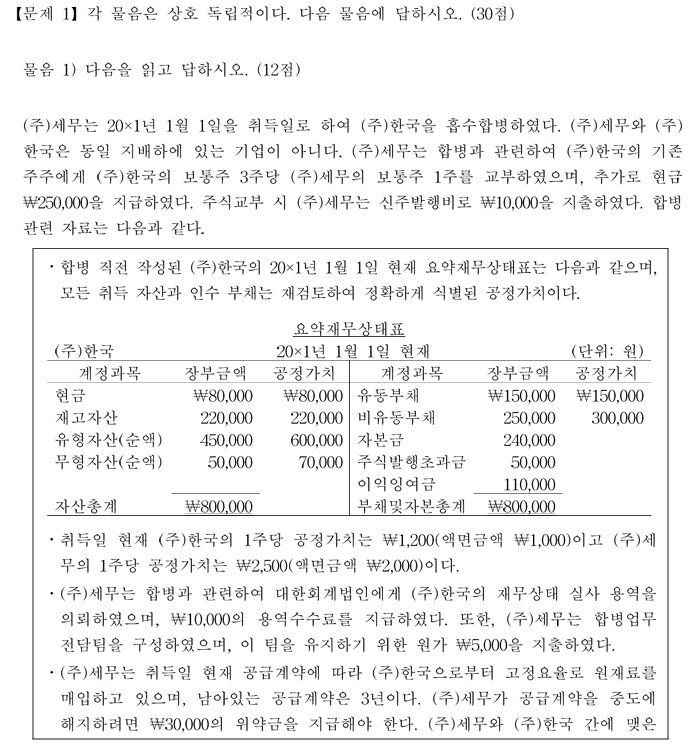
이 문제는 사업결합 회계처리(K-IFRS 제1103호) 문제야.
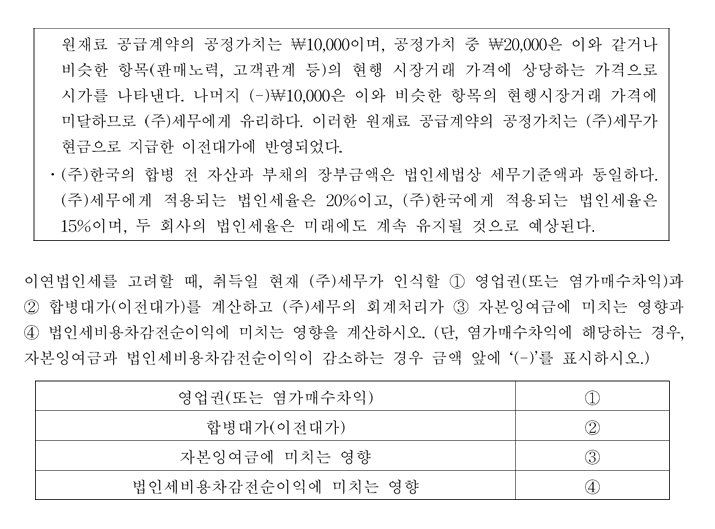
핵심은 다음 네 가지를 계산하는 거야.
영업권 또는 염가매수차익
합병대가(이전대가)
자본잉여금에 미치는 영향
법인세비용차감전순이익에 미치는 영향
먼저 문제의 숫자를 정리하고 순서대로 계산할게.
1. 합병대가(이전대가) 계산
(주)세무가 (주)한국의 기존 주주에게 주식을 교부하고 현금을 지급했어.
1 발행할 주식 수
(주)한국 자본금: 240,000원
1주 액면금액: 1,000원
(주)한국 발행주식 수: 240주
한국 주식 3주당 세무 주식 1주 교부
2 교부한 주식의 공정가치
세무 주식의 취득일 공정가치: 1,200원
\[ 80주 \times 1,200 = 96,000원 \]3 합병대가
구분 | 금액 |
|---|---|
교부한 주식의 공정가치 | 96,000 |
현금 지급액 | 250,000 |
합계 | 346,000 |
정답 2
346,000원
2. 식별가능한 순자산의 공정가치 계산
취득일 현재 한국의 자산과 부채를 장부금액이 아닌 공정가치로 평가해야 해.
계정과목 | 장부금액 | 공정가치 |
|---|---|---|
현금 | 80,000 | 80,000 |
재고자산 | 220,000 | 220,000 |
유형자산 | 450,000 | 600,000 |
무형자산 | 50,000 | 70,000 |
자산 합계 | 800,000 | 970,000 |
유동부채 | 150,000 | 150,000 |
비유동부채 | 250,000 | 300,000 |
부채 합계 | 400,000 | 450,000 |
공정가치 기준 순자산은 다음과 같아.
\[ 970,000-450,000=520,000 \]그런데 여기서 끝이 아니야. 이연법인세를 반영해야 해.
3. 이연법인세 계산
자산과 부채의 공정가치 평가로 일시적 차이가 발생해.
유형자산 증가: 150,000원
무형자산 증가: 20,000원
비유동부채 증가: 50,000원
취득자인 (주)세무의 법인세율은 15%야.
1 유형자산 및 무형자산의 이연법인세부채
\[ (150,000+20,000)\times15\%=25,500 \]2 부채 증가에 따른 이연법인세자산
\[ 50,000\times15\%=7,500 \]3 순이연법인세부채
\[ 25,500-7,500=18,000 \]따라서 이연법인세를 반영한 순자산 공정가치는 다음과 같아.
\[ 520,000-18,000=502,000 \]4. 영업권 또는 염가매수차익 계산
사업결합에서 지급한 대가와 취득한 순자산의 공정가치를 비교하면 돼.
\[ 합병대가-순자산공정가치 \]\[ 346,000-502,000=-156,000 \]
음수가 나왔으므로 영업권이 아니라 염가매수차익이 발생해.
정답 1
염가매수차익 156,000원
5. 자본잉여금에 미치는 영향
주식 발행에 따른 자본잉여금 증가액을 계산하면 돼.
1 주식 발행가액
\[ 80주\times1,200=96,000 \]2 자본금 증가액
\[ 80주\times1,000=80,000 \]3 주식발행초과금
\[ 96,000-80,000=16,000 \]4 신주발행비 차감
\[ 16,000-10,000=6,000 \]정답 3
자본잉여금 6,000원 증가
참고로 신주발행비는 비용으로 처리하는 것이 아니라 자본에서 차감해.
6. 법인세비용차감전순이익에 미치는 영향
여기서는 사업결합과 관련된 비용 및 염가매수차익을 함께 고려해야 해.
항목 | 손익 영향 |
|---|---|
염가매수차익 | +156,000 |
실사 용역수수료 | -10,000 |
합병업무 전담팀 유지비용 | -5,000 |
기존 공급계약의 정산손실 | -10,000 |
합계 | +131,000 |
기존 공급계약은 (주)세무에게 유리한 계약이야. 계약의 유리한 조건에 해당하는 금액 10,000원과 해지 위약금 30,000원 중 작은 금액인 10,000원을 정산손실로 반영해.
따라서
\[ 156,000-10,000-5,000-10,000 =131,000 \]정답 4
법인세비용차감전순이익 131,000원 증가
최종 정답 정리
문항 | 정답 |
|---|---|
1 영업권(염가매수차익) | 염가매수차익 156,000원 |
2 합병대가(이전대가) | 346,000원 |
3 자본잉여금 영향 | 6,000원 증가 |
4 법인세비용차감전순이익 영향 | 131,000원 증가 |
시험장에서 기억할 핵심
이 문제에서 특히 중요한 개념은 네 가지야.
사업결합 시 발행하는 주식은 액면가가 아니라 취득일 공정가치로 합병대가를 계산한다.
실사비용과 합병업무 전담팀 비용은 합병대가에 포함하지 않고 당기비용으로 처리한다.
신주발행비는 비용이 아니라 자본잉여금에서 차감한다.
취득한 자산과 부채의 공정가치 평가에 따른 이연법인세를 영업권 계산에 반영한다.
주의: 위 풀이는 문제의 계약 정산을 별도 정산손실로 보는 해석을 적용한 계산이야. 실제 답안 제출 전에는 공급계약의 세부 조건과 정산손익의 방향을 원문 기준으로 재확인할 필요가 있어.
