

 0
 2023-11-22 16:24:30
나스닥에 상장되어 있으며, 지난 8월 31일 실적발표에 대한 기대감으로 922.89로 +3.43% 상승마감 하였으나 실적과 가이던스가 크게 벗어나지 않는 수치를 보여줬기 때문에 다음날 -50.37 내린 872.52로 종가마감하였습니다. -5.46% 하락한 것이죠.
당시 다수의 애널리스트들은 엔비디아의 슈퍼 서프라이즈와 비교가 됐기 때문이라는 지적이 나왔습니다만, 제가 보기엔 이또한 지나가리라 라는 느낌을 많이 받습니다. 튼튼한 기업은 재차 상승이 나오기 마련입니다.
브로드컴은 TSMC의 대형 고객사로 건전한 재무제표 특징을 가지고 있습니다. 매 분기 소폭이지만 가이던스를 상회하는 실적이 나와주고 있으며, 재고회전율이 100일 이하로 악성재고에 대한 부담이 없으며, 데이터 센터 스위칭 및 라우팅 플랫폼에서 AI 교육 클러스터 연결을 채택한 이슈로써 AI 관련주의 혜택을 받고 있습니다.
브로드컴이 AI ASIC이라는 커스텀 반도체 강자라는 것이 이미 입증되었으며, 데이터 센터 내에서 이더넷의 환경이 더욱 업그레이드 된 800G의 교체가 시작되고 있기 때문에 강한 상승 추세가 나오는 것으로 보입니다. 당연히 튼튼한 기업이기 때문에 이 방향성이 주가 흐름에 부합하게 보여집니다.
현재 브로드컴의 이슈는 중국과의 계약 이슈입니다. VMware의 인수가 계속 지연되는 소식으로 투자자들을 불안하게 했지만, 중국 시장 규제 당국에서 브도드컴의 -WMware의 690억 달러 규모의 거래를 조건부 승인했다는 소식이 금일 나오면서 주가의 변동이 일고 있습니다.
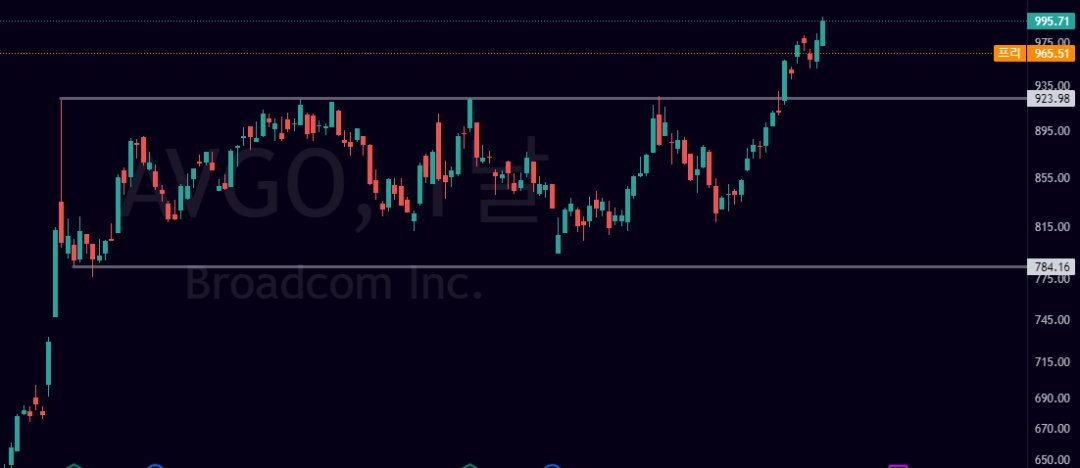
AVGO의 주가 흐름을 보면 5개월간의 조정 이후로 다시 또 재차 상승을 보여주고 있습니다.
현재 52주 신고가를 보여주고 있으며, 나스닥이 3달간의 조정이후 상승추세가 확정된 것으로 보아 나스닥 주가 흐름이 변동이 생기지 않으면 브로드컴은 $1210 도달도 가능해보입니다.
짧은 단타 구간으로 보여지며 $950의 짧은 로스잡고 짧게 진입하시기에 좋아보입니다. 난이도는 중급-고급의 난이도로 소액으로 진입하는 것을 추천합니다.
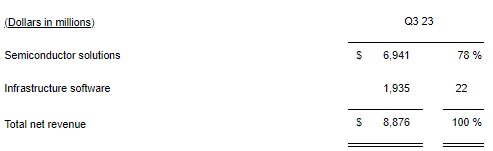
중국에서의 조건부 승인 소식 이후에 12월 7일 4분기 실적발표를 앞두고 있으며 반도체부문 지난 실적기준 반도체 부문 78%, 인프라 소프트웨어 부문에서 22%의 매출 중 점유율을 보여주며 총 Net revenue 8,876백만달러의 기록을 보여주며 전년 동기 대비 5% 증가하였습니다.
영업이익의 경우 반도체부문 4,098 Million, 인프라 소프트웨어부문 1,438Million으로 지난분기 대비 소폭 상승하며 4Q23 실적발표시 매출 가이던스는 약 92억 7천만 달러로 전년 동기 대비 4% 증가로 예상하고 있으며, 예상 매출의 65%에 대한 EBITDA 가이던스 조정이 있을 것으로 보입니다.
엔비디아보다 폭발적인 성장을 보이지는 않지만, TSMC의 대형고객사이며, 예측 실적에 항상 부합하는 좋은 결과를 보여주었기 때문에, 큰 조정이 올 때 장기 포트폴리오로 진입하면 톡톡히 좋은 수익률을 볼 수 있을 겁니다.
