

 4
 2015-10-10 11:52:37
맥쿼리인프라에 대해 알아보자
요즘 예금금리도 낮고 해서 주식시장으로 많이들 뛰어들고 있다.
하지만 미국이 금리를 인상한다고 위협을 줘서 인지 주식시장이 살아나질 못하고 있다!
이럴 때 고배당이면서도 회사가 안정적인 수익을 창출하는 회사가 주목을 받고 있다.
이 기업의 대표주자가 맥쿼리인프라다!
일단 회사의 영업구조는 아래와 같다.(2014 개별기준 재무제표 기준)
자금조달(단위 : 천원) 금리 : 기준금리 +1.8% | 자금유지 | 파생상품 | 수익 | 지출 | ||
신한은행 장기차입금 | 50,055,711 | 스탠다드차타드 예금 :48,864,156 | NH투자증권 미수이자 기반 ABS발행 | 투자회사 배당금 (=운용수익) | | |
NH농협은행 장기차입금 | 50,055,711 | 맥쿼리 자산운용 자산운용사 | | 이자수익 | | |
우리은행 장기차입금 | 33,370,474 | 맥쿼리인프라 | 기타 운용수익 | | | |
동양생명보험 장기차입금 | 33,370,474 | | | | 자산운용 수수료 맥쿼리자산운용 | |
신한생명보험 장기차입금 | 25,027,856 | | | | 자산보관 수수료 신탁업자 | |
LIG손해보험 장기차입금 | 16,685,238 | | | | 사무관리 수수료 신탁업자 | |
자금조달에는 변동금리인 기준금리 + 1.8%를 사용하고 있고 미수이자에 대한 현금화로 NH투자증권과 ABS 계약을 체결했다. 그리고 수익은 투자회사 배당금(인프라회사 운용수익)과 이자수익(인프라회사에게 빌려준 대출금에 대한) 기타 운용수익이 있다. 상대적으로 이 회사는 탄탄한 재무구조를 가지고 있다. 재무제표는 아래와 같다.(개별기준 재무제표)
| 대차 대조표 단위 : 백만원 | | |||
| | 2014 | 2013 | 2012 | 2011 |
자산 | 운용자산 | 1,681,571 | 1,637,918 | 1,691,107 | 1,869,892 |
| 현금 및 예치금 | 48,864 | 14,751 | 20,815 | 100,893 |
| 대출금 | 1,079,604 | 1,090,064 | 1,096,041 | 1,137,196 |
| 지분증권 | 553,103 | 533,103 | 574,251 | 631,803 |
| 기타자산 | 462,934 | 404,246 | 364,174 | 256,626 |
| 미수이자 | 455,069 | 394,913 | 351,646 | 242,420 |
| 미수금 | 2,367 | 2,947 | 4,457 | 4,457 |
| 선급비용 | 5,498 | 6,386 | 8,071 | 9,749 |
자산총계 | | 2,144,505 | 2,042,164 | 2,055,281 | |
부채 | 운용부채 | | | | |
| 사채 | 249,510 | 249,333 | 249,156 | 248,978 |
| 장기차입금 | 208,565 | 68,580 | 84,944 | 183,907 |
| 미지급금 | 1 | 251 | 1 | 1 |
| 미지급운용수수료 | 8,277 | 7,400 | 7,455 | 6,140 |
| 기타부채 | 1,634 | 1,503 | 1,534 | 1,811 |
부채총계 | | 467,987 | 327,067 | 343,090 | 440,837 |
자본 | 자본금 | 1,670,986 | 1,670,986 | 1,670,986 | 1,670,986 |
| 이익잉여금 | 5,533 | 44,111 | 41,207 | 14,695 |
자본총계 | | 1,676,519 | 1,715,097 | 1,712,193 | 1,685,681 |
총자산 | | 2,144,506 | 2,042,164 | 2,055,283 | 2,126,518 |
총주식수 | | 331,459,341 | 331,459,341 | 331,459,341 | 331,459,341 |
| 손익계산서 (단위 : 백만원) | ||||
| | 2014 | 2013 | 2012 | 2011 |
운용수익 | | 181,242 | 212,906 | 205,748 | 162,425 |
| 이자수익 | 177,838 | 173,642 | 171,911 | 161,804 |
| 운용자산매각이익 | 0 | 28,019 | 33,151 | 621 |
| 배당수익 | 3,385 | 11,245 | 0 | 0 |
| 기타운용수익 | 19 | 0 | 686 | 0 |
운용비용 | | 55,416 | 54,216 | 51,626 | 56,840 |
| 운용수수료 | 30,802 | 30,809 | 27,786 | 24,152 |
| 자산보관수수료 | 331 | 335 | 337 | 333 |
| 사무관리수수료 | 207 | 209 | 211 | 208 |
| 이자비용 | 19,629 | 19,746 | 19,828 | 23,701 |
| 기타운용비용 | 4,447 | 3,117 | 3,464 | 8,446 |
법인세비용차감전당기순이익 | 법인세비용차감전당기순이익 | 125,826 | 158,690 | 154,122 | 105,585 |
법인세비용 | 법인세비용 | 0 | 0 | 0 | 0 |
당기순이익 | 당기순이익 | 125,826 | 158,690 | 154,122 | 105,585 |
주당순이익 | 주당순이익 | 380 | 479 | 465 | 319 |
그리고 가치투자지표의 추이는 아래와 같다.
지표 | ||||
2014 | 2013 | 2012 | 2011 | |
자기자본이익률(ROE) | 7.5 | 9.5 | 9.2 | 6.3 |
주당순자산 | 5073.2 | 4941.5 | 5102. | 5641.4 |
주가순자산비율(PBR) | 1.6 | 1.6 | 1.6 | 1.4 |
부채비율 | 0.3 | 0.2 | 0.2 | 0.3 |
총자산회전율 | 0.1 | 0.1 | 0.1 | 0.1 |
이 지표들을 보면 부채비율이 참 낮다는 것을 알 수 있다. 부채에 비해 자본이 많은 것이다. 이로 봐서는 유동성위기가 오기는 힘들 것으로 보인다. 그리고 맥쿼리 인프라의 주가 추이는 아래와 같다. 맥쿼리인프라의 주가는 이상하게도 정규분포와 비슷한 모양새를 지니고 있다.(기간 : 2015 04 06 ~~ 2015 10 05)
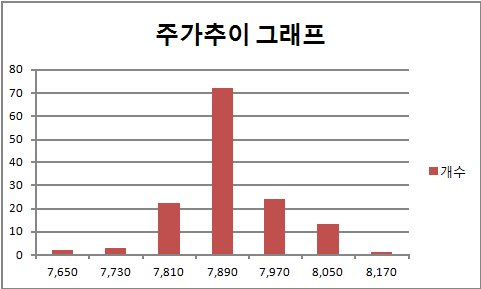
이 그래프를 정규분포에 근사하면 아래와 같은 그래프가 나온다.
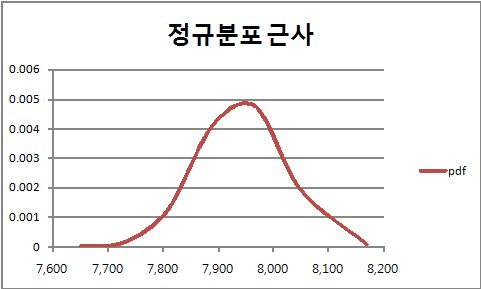
그리고 이 정규분포의 분산, 평균등은 아래와 같다.
최고가 | 8,170 |
최저가 | 7,650 |
평균 | 7,940 |
표준편차 | 78.82132 |
이렇게 주가가 안정적인 주식이다.
그리고 맥쿼리인프라의 매력은 바로 배당금이다. 이렇게 재무구조도 탄탄하고 주가추이도 변동성이 별로 없이 고배당을 원칙으로 하고 있다. 그리고 세법상 수익의 90% 이상을 배당으로 지급하면 법인소득세에 소득공제가 되는데 맥쿼리 인프라는 계속해서 90%의 배당을 유지하여 법인세를 계속 0원으로 유지하고 있다. 배당금 추이는 아래와 같다.
| 2009 | 2010 | 2011 | 2012 | 2013 | 2014 |
년말 배당금 | 160 | 184 | 165 | 260 | 303 | 225 |
변화금액 | 0 | 24 | -19 | 95 | 43 | -78 |
변화율 평균 | 10.83333333 | |||||
이 데이터를 기반으로 2015년 말의 배당금을 예측해보자 여기서의 변화금액은 각 년도간 배당금의 차이이다.
이 변화금액의 평균은 10.833333 이고 2015년의 배당금액의 추정금은 다음의 식과 같다.
2015 배당추정금 == 2014 배당금 + 변화율 평균 == 235.83333
으로 계산이 된다.
그리고 이를 통해 수익률을 판단해보자
시가 7,930원으로 지금 맥쿼리의 주식을 1000주를 매입 했을 때, 이달 말까지의 수익금이다.
1000주를 매입했으므로 수익은 235,833원으로 볼 수 있고 이는 총 투자금액 7,930,000원 에 대해서 약 3%의 수익률을 낸 것으로 계산이 된다. 단 3개월 만에 3%의 수익률을 낸 것이다. 게다가 맥쿼리인프라의 주가가 고가인 8,170원 까지 오르게 되고 배당을 받은 후 주당 8,170원으로 매도를 하게 되면 수익은 아래와 같다.
차변 | 대변 |
현금 : 8,170,000원 | 유가증권 : 7,930,000원 |
| 유가증권 판매차익 : 240,000원 |
+ 배당 수익 235,833원
이면 총 수익은 배당수익 + 유가증권 판매차익 이므로 475,833원이고 이는 6%의 수익률을 낸 것이다.
하지만 리스크도 존재한다.
최소운영수입보장금(MRG)가 현재 정치권에서 없애야 한다고 주장하는 사람들이 꽤 있다. 이는 맥쿼리에게는 꽤 큰 타격이 될 것이다. 당장 이 인프라 들을 매각할 수도 있는 이유가 된다.
지금까지 맥쿼리 인프라에대해 알아봤다. 모두들 성공투자 할 수 있도록
