

 3
 2024-05-11 10:57:20
1) 인지도: 상
특기사항: 개미들에게 그래도 좋은 이미지 있음. 설마 망하겠어? 괜찮은 회사아냐? 자동차전장산업 가능성 높은 거 아냐?
2) 재무 및 기업가치:
24년실적예상 믿지마셈. LG임.
오늘기준 PER 24로 작년연말부터 실적이 좋을거라고 이미 뻥튀기 존나 된 상태임
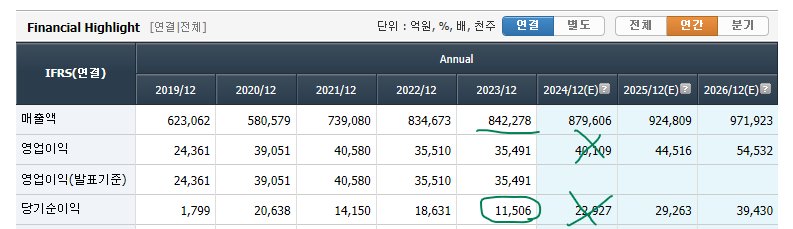
3) 성장성: 중하 (가전제조업, 영업이익 5~6% 이하로 100년이 지나도 그정도 예상)
가전이외 전부 허구임. LG임
4) 기업리스크
LG임. LG라는 자체가 이미 리스크임. 주주알기를 개좋으로 아는 원탑 회사임.
그렇게 당하고도 또 당하는게 LG임
특기사항: LG엔솔 리콜비용생기면 1조정도 숩게 빼가는 돈지갑임
5)차트
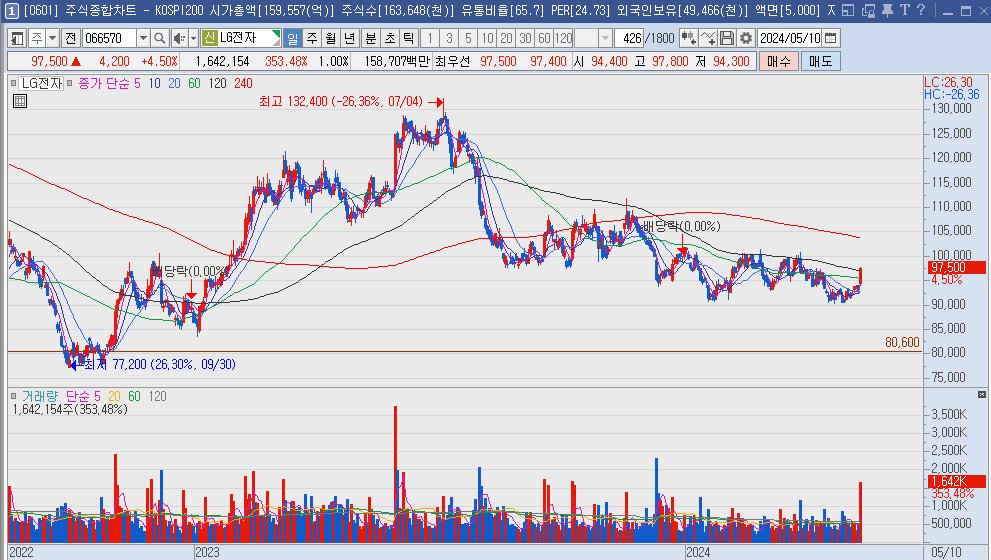
금요일 장대양봉이 솟았음.
LG특징은 장대양봉이 나오면 나락의 신호임.
매수타점은 80600원 드립미다.
깔끔한 분석 ㅇㅂ
