

 0
 2023-10-29 09:17:51
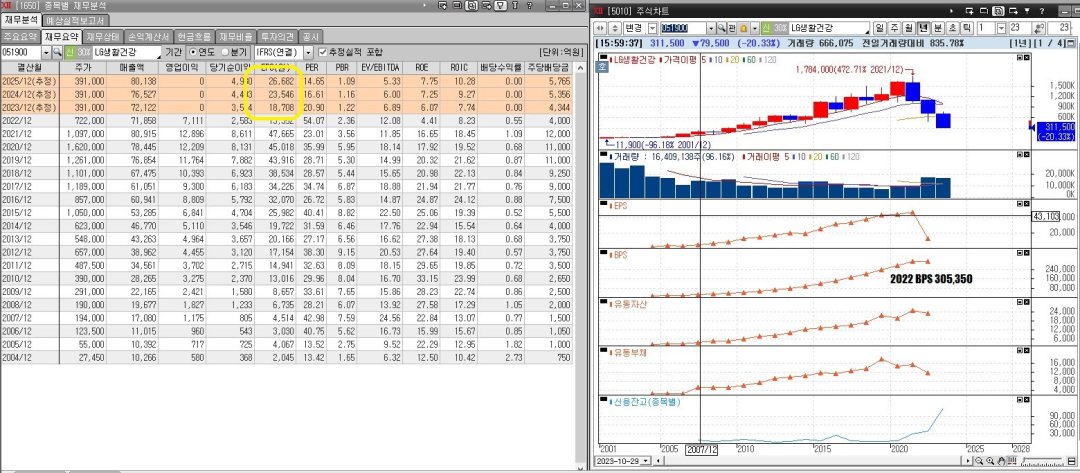
연봉법적 고찰은 단지 정상 종목인지를 대략적으로만 보는것일 뿐입니다.
이 부분을 주의하시기 바랍니다.
2022 BPS 305,350 + (미래3년 예상 EPS 18,708+23546+26,682) > 현재가 311,500
올해는 이제 거의 다 지나갔기 때문에 올해 예상EPS18,708 까지 더해진 가치라고 보시면 됩니다.
투자의견 : 일단은 양호
단 증권사에서 분석한 미래실적이 신빙성이 있겠는지 자산 분석,미래사회 예상을 해야합니다.
또 LG하면 자회사 장난질을 자주해왔던 기업이니 그 통수 맞을게 있는지도 분석하시고
일단 이 종목의 경우는 BPS가 증가해온 것을 볼때 과거에 큰 자회사 이중상장 장난질은 없었지않나 싶군요.
현재까지는 비교적 개별 주식의 가치를 잘 증가시켜온 종목이라 할 수 있겠습니다.
자세한 것은 보고서들을 읽어봐야합니다.
주가 움직임에 흔들리지않고 사업성을 파악하여 10년 안정적인 EPS를 예상하신다면
적정PBR에 미국국채10년물 보다 나은 7% 대 ROE로 보유가치는 있다고 볼 수 있습니다.
추가의견 단 단기 낙폭이 컷던만큼 맞으면서 모아갈 생각은 해야하며 미래 실적 예상을 면밀히 해야겠습니다.
제품과 상품,경쟁 상품들 분석은 필수입니다.

